2026 और उसके बाद की प्रासंगिकता
डिजिटल हुंडी से विश्व मानक तक
भारत की यूपीआई क्रांति और डिजिटल सार्वजनिक ढाँचे की व्यवस्था विश्व की वित्त व्यवस्था को कैसे बदल रही है, जी20 के अपनाने से लेकर सीमा पार पेमेंट तक, और इसका मतलब क्या है दुनिया के हर आदमी के लिए पैसे तक पहुँचने के लिए।
2026 और उसके बाद की प्रासंगिकता: डिजिटल हुंडी से विश्व मानक तक
सिंगापुर में एक लेनदेन
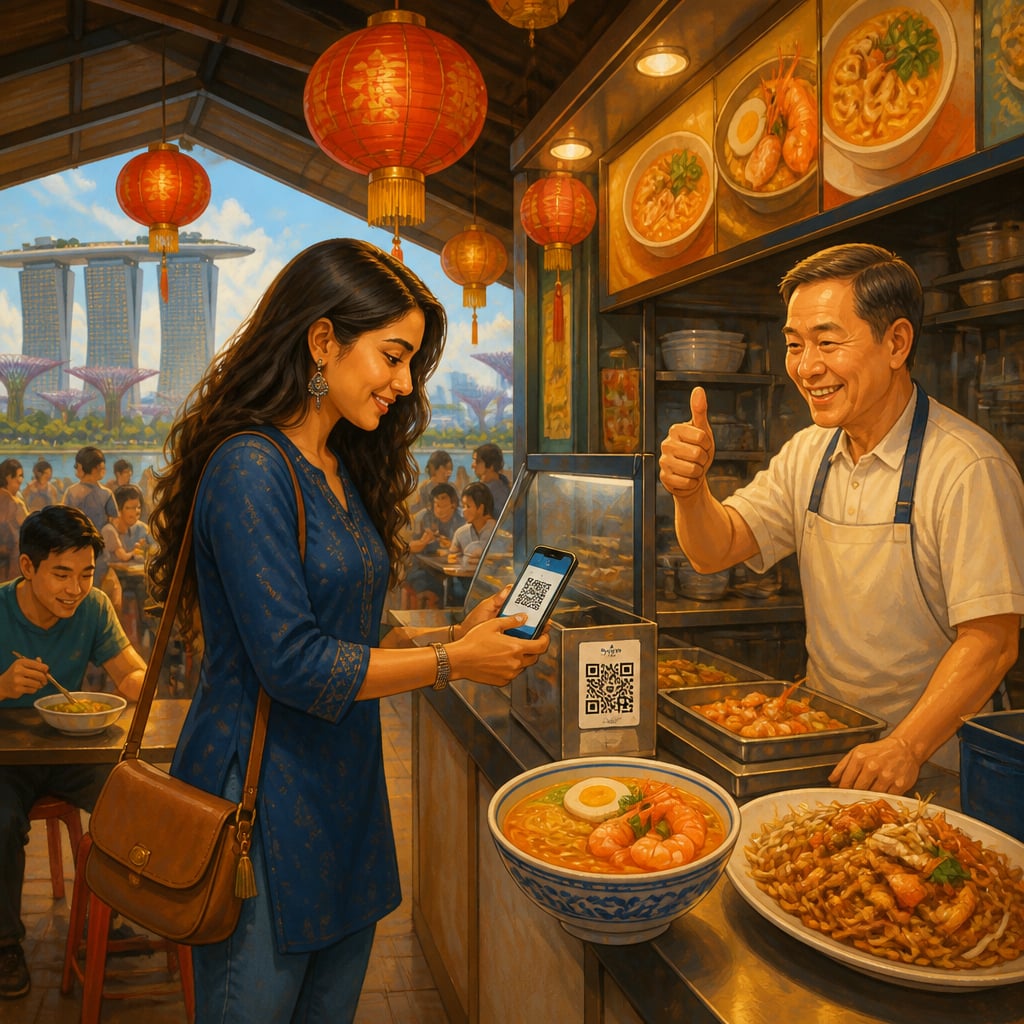
फरवरी 2024 में, मुंबई की एक पर्यटक सिंगापुर के एक हॉकर सेंटर में चली जाती है। उसे एक जानी-पहचानी चीज दिखती है, यूपीआई लोगो वाला एक क्यूआर कोड। वह फोनपे से इसे स्कैन करती है, रुपये में राशि दर्ज करती है, और सिंगापुर का दुकानदार डॉलर में पेमेंट पाता है। तुरंत। कोई बीच में आने वाला बैंक नहीं। कोई विदेशी मुद्रा काउंटर नहीं। कोई 3% विसा फीस नहीं।
पाँच साल पहले यह असंभव था। आज यह भविष्य की एक झलक है, एक ऐसा भविष्य जहाँ भारत की डिजिटल पेमेंट व्यवस्था एक विश्व मानक बन रही है, और जहाँ धर्मिक सिद्धांत (विश्वास, आपसी जुड़ाव और सार्वजनिक हित) दुनिया के पैसे के लेनदेन के तरीके को बदल रहे हैं।
लेकिन यह सिर्फ तकनीक के बारे में नहीं है। यह एक बुनियादी सवाल है: क्या विकासशील देश वैश्विक मानक बना सकते हैं? क्या प्राचीन सार्वजनिक कल्याण के सिद्धांत मुनाफे के लिए डिज़ाइन किए गए प्लेटफार्मों को पीछे छोड़ सकते हैं?
विश्वव्यापी चुनौती: बिखरी हुई, महंगी, बहिर्वेशक
2024 में विश्व की पेमेंट व्यवस्था बुरी तरह टूटी हुई है।
विदेशों में पैसे भेजना औसतन 6.2% का खर्च आता है, इसका मतलब यह है कि एक प्रवासी जो घर को 500 डॉलर भेजता है, उसे फीस में 31 डॉलर का नुकसान होता है। अफ्रीका में तो यह बदतर है: औसत 8.5%, कुछ जगहों पर 20% से भी ज्यादा। विश्व बैंक का 2030 तक 3% का लक्ष्य अब असंभव लग रहा है।
छोटे दुकानदार पूरी दुनिया में वीसा और मास्टरकार्ड पर निर्भर रहते हैं, हर लेनदेन पर 2-3% फीस देते हैं। एक रेस्तरांँ जिसका मुनाफा 5% है, इस फीस से उसका 40-60% मुनाफा खत्म हो जाता है। विकासशील देशों में, ये फीस दुकानदारों को सिर्फ नकद में काम करने पर मजबूर कर देते हैं, जिससे वे सरकारी अर्थव्यवस्था से बाहर रहते हैं।