कुसीद-धर्म: धर्मशास्त्र में ब्याज की नीति
प्राचीन काल के वित्त संबंधी नियम
मनुस्मृति, याज्ञवल्क्य स्मृति और कौटिल्य के अर्थशास्त्र जैसे प्राचीन ग्रंथों ने ब्याज दरों और कर्ज को कैसे नियंत्रित किया, और वित्त के लिए एक विस्तृत नैतिक ढांचा कैसे बनाया।
विद्वान और व्यापारी
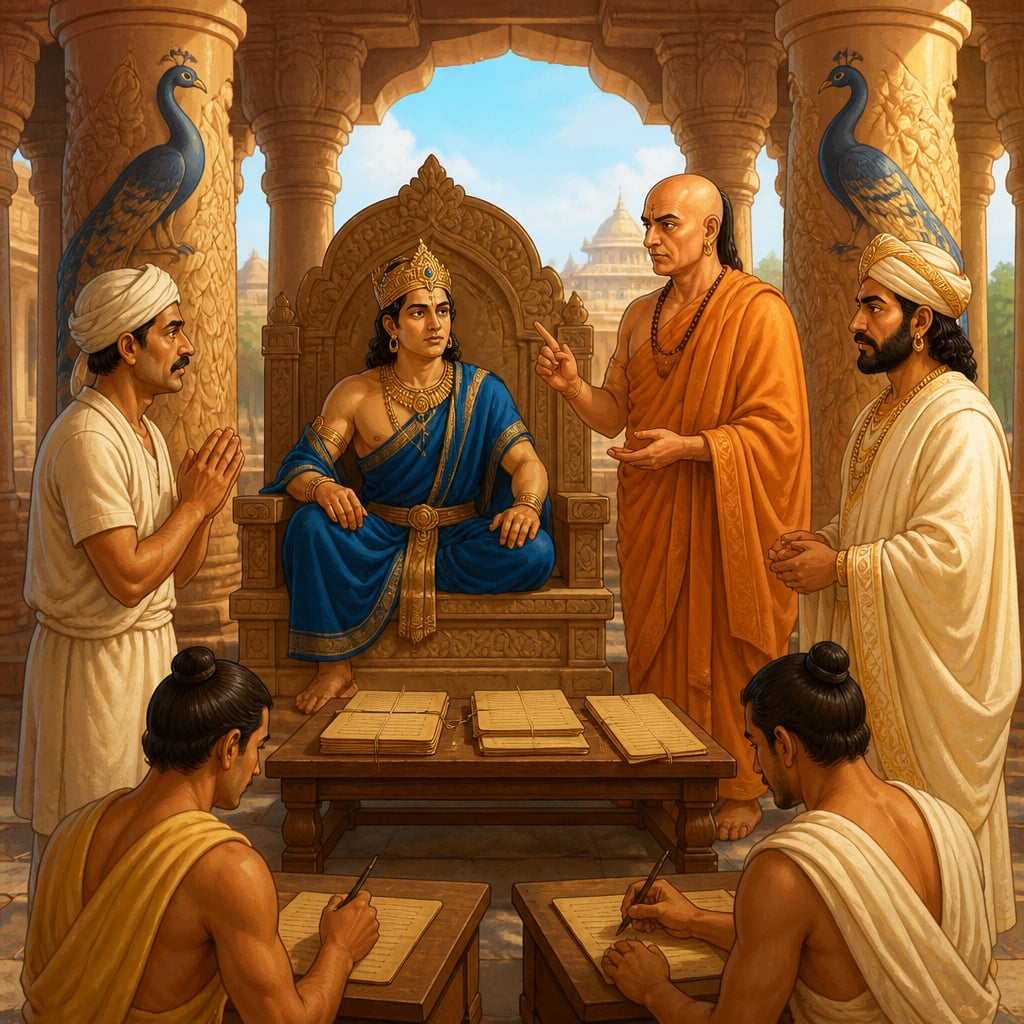
चंद्रगुप्त मौर्य के दरबार में, लगभग 320 ईसा पूर्व, एक व्यापारी और उधारकर्ता के बीच एक विवाद खड़ा हुआ। व्यापारी को तीन साल का चक्रवृद्धि ब्याज चाहिए था। उधारकर्ता चिल्लाया कि कर्ज इतना बड़ा हो गया कि वह कभी चुका ही नहीं सकता। कौटिल्य, मुख्य मंत्री, खजाने के रिकॉर्ड और अपनी किताब से परामर्श लिया।
"कानून साफ है। कुसीद-वृद्धि, यानी कर्ज पर ब्याज, की सीमा होती है। अनाज का कर्ज लें तो ब्याज मूलधन का आधा ही हो सकता है। पैसे का कर्ज हो तो ब्याज कभी मूलधन से ज्यादा नहीं हो सकता, चाहे कितना भी समय बीते। तुम्हारी मांग धर्म के खिलाफ है और इसलिए यह व्यर्थ है।"
यह दृश्य, जो अर्थशास्त्र से लिए गए सिद्धांतों पर आधारित है, एक बड़ी सच्चाई दिखाता है: प्राचीन भारत ने वर्षों पहले ही विस्तार से वित्त संबंधी कानून बनाए थे, यूरोप में आधुनिक बैंकिंग कानून आने से बहुत पहले।
कुसीद को समझना
संस्कृत शब्द कुसीद (कुसीद) का मतलब है ब्याज वाला कर्ज और कर्ज देने की प्रथा। यह शब्द खेती या बीज बोने से जुड़े शब्दों से बना है। इसका मतलब है कि पैसा, जैसे बीज, सामान्य बढ़ोतरी करे, लेकिन अनंत गुणा न हो।
मुख्य स्रोत
मनुस्मृति और ब्याज
मनुस्मृति (मनु के कानून), जो 200 ईसा पूर्व से 200 ईस्वी के बीच लिखी गई, विस्तार से दिशा-निर्देश देती है:
वर्ण के अनुसार दरें (8.140-142):
| वर्ण | मासिक दर | वार्षिक दर | कारण |
|---|---|---|---|
| ब्राह्मण | 2% | 24% | कम जोखिम, उच्च जवाबदेही |
| क्षत्रिय | 3% | 36% | मध्यम जोखिम |
| वैश्य | 4% | 48% | पैसे से आय की संभावना |
| शूद्र | 5% | 60% | अधिक जोखिम |
आधुनिक विद्वान जैसे बिबेक देबरॉय इसे भेदभाव नहीं, बल्कि जोखिम के हिसाब से कीमत तय करना मानते हैं। यह आज के क्रेडिट स्कोरिंग जैसा है, जहां जोखिम वाले लोगों को ज्यादा दर देते हैं।